Jeder zweite Nichtrentner hielte ohne Gehalt höchstens drei Monate durch
Laut einer Debeka-Umfrage kämen 51 % der Nichtrentner in Deutschland ohne Einkommen höchstens drei Monate aus, 22 % nicht einmal vier Wochen. Der wahre Luxus ist das Polster, nicht der Latte.
KI-generiertes Bild
Wir verbringen viel Zeit damit, einander zu raten, uns etwas zu gönnen. Den Latte, den Wochenendtrip, den „Ich hab es mir verdient“-Button im Warenkorb. Hier eine weniger glamouröse Frage: Was passiert, wenn das Gehalt schlicht ausbleibt? Für erstaunlich viele Menschen in Deutschland lautet die ehrliche Antwort: „Nicht viel, und nicht lange.“
Die Zahlen stammen aus einer Civey-Umfrage im Auftrag des Versicherers Debeka, über die HNA berichtet hat. Unter den Erwachsenen, die nicht im Ruhestand sind, könnten 51 % ihren Lebensunterhalt bei komplettem Einkommensausfall höchstens drei Monate bestreiten. Bei 22 % wären die Rücklagen in weniger als vier Wochen aufgebraucht. Nur 23 % kämen länger als sechs Monate aus. Selbst eine unerwartete Rechnung über 3.000 Euro würde 37 % der Befragten in Schwierigkeiten bringen, bei den 18- bis 29-Jährigen sogar 63 %.
Eine Einschränkung vorab: Es handelt sich um eine Online-Umfrage unter 1.000 Erwachsenen außerhalb des Ruhestands, mit einer angegebenen Fehlertoleranz von 5,9 bis 6,4 Prozentpunkten, und die Befragten haben ihre eigene Durchhaltefähigkeit selbst eingeschätzt. Niemand hat ihre Kontoauszüge geprüft. Die Zahlen sind eher ein Stimmungsbild als eine Bilanz. Doch dieses Stimmungsbild weist in dieselbe Richtung wie die amtlichen Daten: Laut Statistischem Bundesamt lebten 2025 rund 31,9 % der Menschen in Deutschland in Haushalten, die eine unerwartete Ausgabe von mindestens 1.300 Euro nicht aus eigenen Mitteln stemmen konnten. Die Schwellenwerte unterscheiden sich, die Werte sind also nicht direkt vergleichbar, die Tendenz aber ist dieselbe.
„Gönn dir was“ ist die Angst in der Einkaufstüte
Unsere Lesart, und sie ist eine Interpretation, kein Befund: Kleine Genüsse gönnt man sich, wenn große Sicherheit außer Reichweite scheint. Wer sechs Monatsausgaben unmöglich ansparen kann, hat mit einem Kaffee wenigstens das Gefühl von Kontrolle. Die Umfrage prüft diesen Zusammenhang nicht, es bleibt also eine Hypothese. Sie würde aber erklären, warum die Kultur der Selbstbelohnung gerade dann blüht, wenn die Puffer dünn sind.
Am aufschlussreichsten ist in der Umfrage, wie die Befragten auf finanziellen Druck reagieren würden. Laut der Pressemitteilung auf finanznachrichten.de würden 54 % zuerst beim Konsum sparen, nur 14 % würden Sparbeiträge oder die Altersvorsorge reduzieren. Ob sie das tatsächlich täten, wurde nicht untersucht. Es deutet aber darauf hin, dass Menschen ihre Ausgaben als den dehnbaren Teil ihres Lebens betrachten. Nachvollziehbar. Die unbequeme Folgerung lautet unseres Erachtens: Das „Gönn dir was“-Budget ist das Erste, was im Ernstfall wegfällt – sicher war es also nie.
Wer am meisten zahlt, hat am wenigsten Spielraum
Die Lücken sind nicht gleichmäßig verteilt. Haushalte mit Kindern werden häufiger von einer Rechnung über 3.000 Euro überrumpelt: 46 % gegenüber 34 % der Haushalte ohne Kinder. Junge Erwachsene wirken mit den genannten 63 % besonders verwundbar. Die HNA weist zudem darauf hin, dass fast doppelt so viele Frauen wie Männer angeben, ihr Haushalt käme weniger als einen Monat aus; die genauen Prozentwerte veröffentlicht Debeka allerdings nicht.
Deshalb verfängt das selbstgefällige „Spar doch einfach mehr“ nicht. Ein Polster lässt sich leichter aufbauen, wenn man bereits eines hat. Unsere Haltung: Die vernünftige Reaktion besteht nicht darin, die 22 % zu beschämen, sondern den Notgroschen als normalen, sichtbaren Teil des Erwachsenenlebens zu behandeln – so selbstverständlich wie einen Handytarif.
Den Notgroschen zur Lebensstilfrage machen, nicht zur Tugend
Der praktische Rat ist unspektakulär, und genau darin liegt sein Reiz. Die Verbraucherzentrale empfiehlt als Faustregel zwei bis drei Netto-Monatsgehälter als Notreserve, angelegt dort, wo man schnell herankommt, etwa auf einem Tagesgeldkonto – nicht in Immobilien, Aktien oder langfristigen Sparverträgen, die sich nur schwer kurzfristig auflösen lassen. Bei einem Haushalt mit notwendigen Ausgaben von 2.500 Euro im Monat ergeben zwei bis drei Monate grob 5.000 bis 7.500 Euro. Das ist unsere Rechnung, keine Zahl aus der Umfrage.
Ist das viel? Ja. Ist es für alle unerreichbar? Wohl nicht, auch wenn die Umfrage nahelegt, dass viele weit davon entfernt sind. Also klein anfangen: zuerst ein Monat Grundausgaben, automatisiert, unsichtbar, langweilig. Dann einen Teil des „Gönn dir was“-Geldes dorthin umleiten.
Unser Urteil: Der Notgroschen ist kein Gegenspieler des guten Lebens. Er ist das, was es ohne dumpfe Dauerangst genießbar macht. Der Kaffee schmeckt besser, wenn ein ausbleibendes Gehalt nicht den Countdown von vier Wochen bedeutet. Gönnen Sie sich ruhig etwas. Aber gönnen Sie zuerst Ihrem zukünftigen Ich etwas.
Noch keine Themen: Eröffne das erste.
Weitere Artikel
Rachel Bilsons „Instagram mit 35“-Witz ist die klügste Erziehungsregel der Y2K-Generation
Bilson hält ihre 12-jährige Tochter mit einer Pointe von sozialen Medien fern – und wer im Rampenlicht gelebt hat, ist unserer Ansicht nach der beste Türsteher.
Die gestrandeten Träumer der Odyssey wissen nun, was „Leben auf See“ heißt
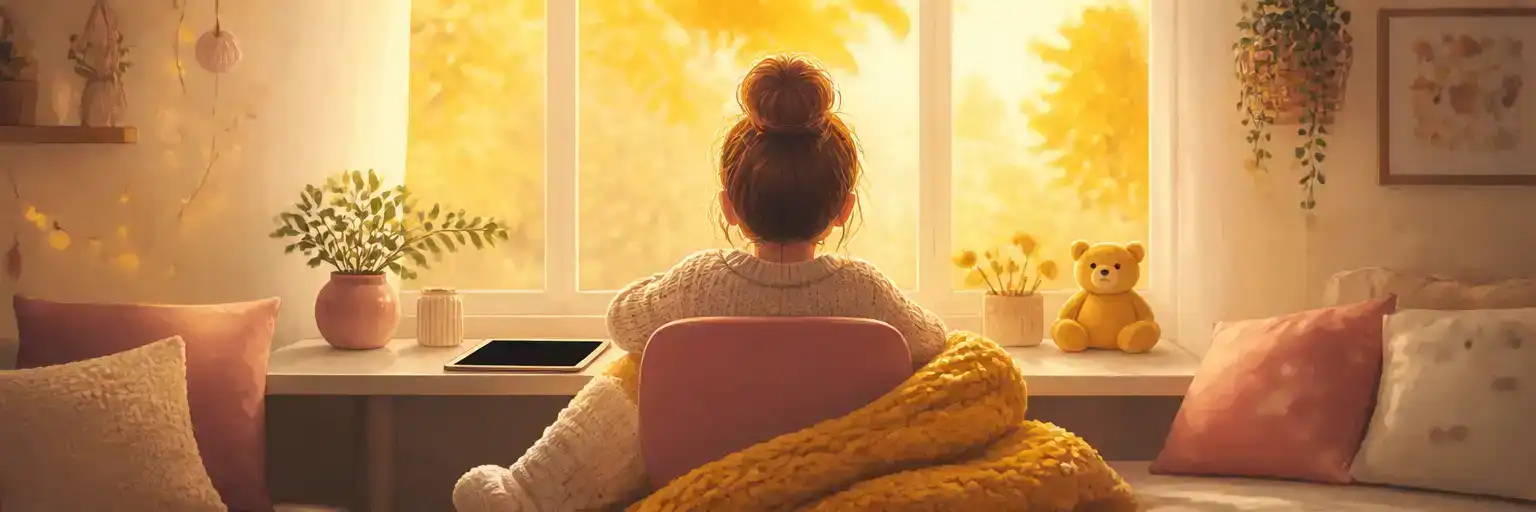
Eine dreijährige Weltreise endete in Kambodscha mit sieben Stunden Vorlaufzeit. Der als Freiheit verkaufte Lebensstil war ein vorab bezahltes Versprechen ohne Sicherheitsnetz.
Boy sober ist Single-Dasein mit Hashtag – und das ist in Ordnung
Der Dating-Detox, über den Frauen der Generation Z posten, ist nützlich, wenn er heißt, sich selbst zu wählen – und hohl, wenn er zur nächsten öffentlichen Disziplin-Show wird.
Proxies sind kein Trostpreis für Weintrinker, sondern ein Konkurrent
Komplexe alkoholfreie Proxies zeigen: Bei „Sober Curious“ geht es um bessere Getränke, nicht nur um Verzicht. Restaurants, die weiter Traubensaft servieren, sollten umdenken.